Kredi tabanlı fiyatlandırma modeli, her özellik için ayrı bir ücret ödemek yerine bir kredi bakiyesi satın aldığınız veya aldığınız ve bunları tek tek işlemlere harcadığınız, kullanıma dayalı bir sistemdir. Her işlem belirli sayıda kredi tüketir, böylece tek bir ortak bakiye aynı anda birden fazla aracı kapsayabilir. Yapay zeka medya çalışmaları için bunun önemli olmasının nedeni, gerçek sorunun nadiren "planın maliyeti nedir?" olmasıdır. Asıl soru şudur: "İş akışım kaç kredi tüketecek, her kredi neyi temsil ediyor ve kredilerim bittiğinde ne olur?" Bu rehber, mekanizmayı açıklar, onu diğer fiyatlandırma yapılarıyla karşılaştırır ve DubSmart AI'da bunu tam olarak nasıl uyguladığımızı gösterir; böylece üretime başlamadan önce harcamanızı tahmin edebilirsiniz.
İçindekiler
"Kredi tabanlı fiyatlandırma" gerçekte ne anlama geliyor
Herhangi bir kredi modelinde dört öğe birlikte çalışır. Bir kredi bakiyesi vardır; bir hesaba dahil edilen, satın alınan veya verilen kredi sayısı. Bir kullanım oranı vardır; belirli bir işlemin gerektirdiği kredi sayısı. Bir de tüketim vardır; ürünü kullandıkça kredilerinizi düşer. Ayrıca kullanılmayan veya tükenen kredilere ne olacağına karar veren yenileme, devretme veya ek yükleme kuralları bulunur.
Bu, kredileri para ile ürün kullanımı arasında yer alan bir ara birim yapar. Bir plan veya kredi paketi için ödeme yaparsınız ve platform, işlemleri—ses oluşturma, video dublajı, görsel oluşturma—kredi tüketimine dönüştürür. Stripe, kredileri kullanıma dayalı ürünler arasında uygulanan ön ödemeli veya promosyon amaçlı kullanım olarak tanımlar; bakiye tükendikten sonra bazen aşım ücretleriyle birlikte.
İşin püf noktası, bir kredinin evrensel bir değerinin olmamasıdır. Bir platform konuşmanın her karakteri için bir kredi, bir diğeri her görsel için bir kredi, üçüncüsü ise video dakikası başına birkaç yüz kredi alabilir. "50.000 kredi" sayısı, sağlayıcı dönüşüm oranını net bir şekilde tanımlayana kadar size hiçbir şey söylemez. Bu tanım, taahhütte bulunmadan önce okunması gereken en önemli şeydir.
Model adım adım nasıl çalışır
Çoğu kredi sistemi aynı yapıyı izler. Bir plan seçersiniz veya promosyon kredileri alırsınız, platform bunları hesabınıza ekler ve oradan itibaren faturalandırılabilir her işlem ölçülür, kendi kredi oranına eşleştirilir ve bakiyenizden düşülür. Bakiye azaldığında, kalanı kullanmaya devam eder, yenileme tahsisini bekler, kredileri devreder, yükseltme yapar veya ek kullanım için ödeme yaparsınız.
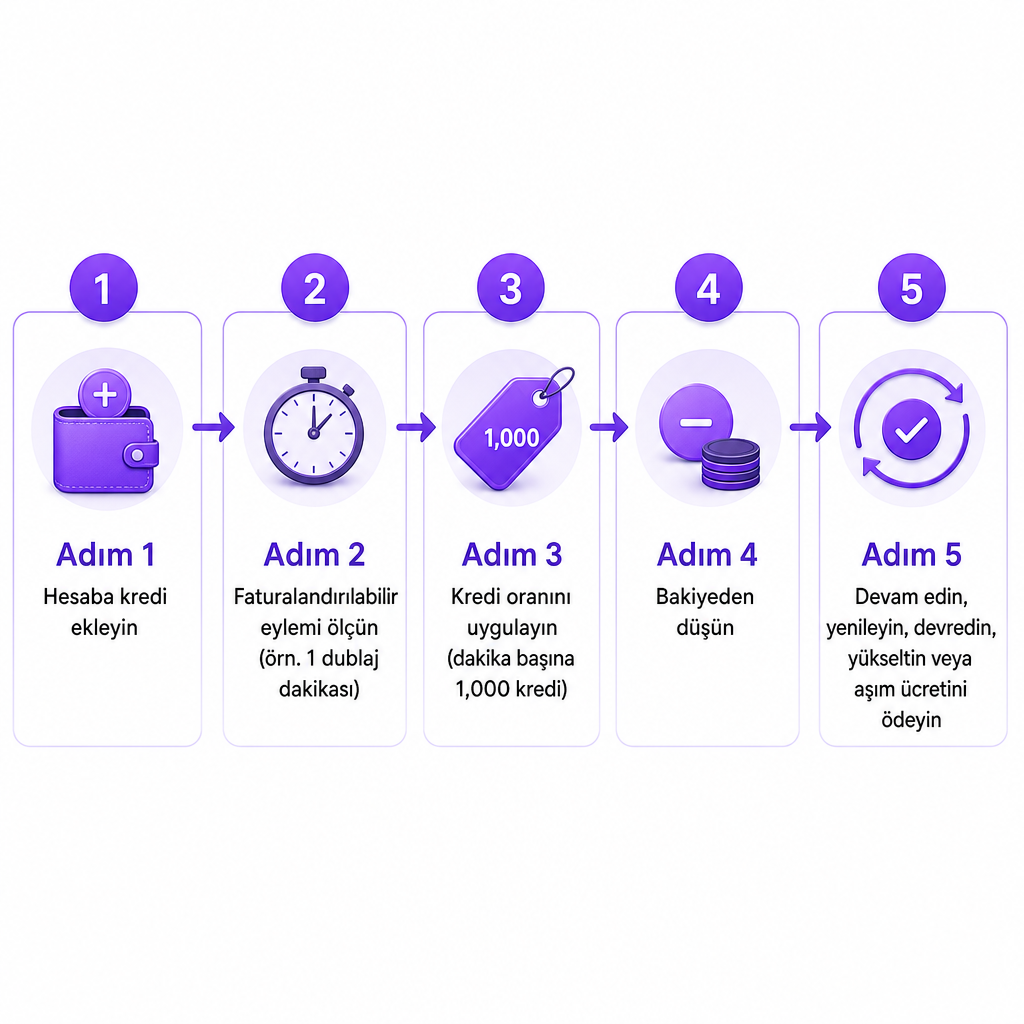
Hızlı bir örnek matematiği somutlaştırır. Bir platformun yapay zeka dublajının her dakikası için 1.000 kredi aldığını varsayalım. 12 dakikalık bir video 12 × 1.000 = 12.000 kredi gerektirir. Elinizde 50.000 kredi varsa, bu tek proje aylık tahsisinizin %24'ünü tüketir. Bazı sistemler bu tüketimi gerçek zamanlı olarak izler; diğerleri faturalandırma döneminin sonunda uzlaştırır. Stripe'ın belirttiği gibi, temel kullanıma dayalı faturalandırma kredileri fatura zamanında kapatabilirken, daha gelişmiş kurulumlar gerçek zamanlı bakiye görünürlüğü sunar.
Kredi fiyatlandırması diğer modellerle nasıl karşılaştırılır
Kredi fiyatlandırması, sabit bir abonelik ile doğrudan kullanım faturalandırması arasında yer alır. Sabit ücret anlaşılması kolaydır ancak bazı özellikleri yoğun kullanıp diğerlerine neredeyse hiç dokunmadığınızda verimsizdir. Saf kullandıkça öde modeli kullanımı tam olarak yansıtır, ancak aylık toplamların tahmin edilmesi zorlaşır. Krediler, fiyatı etkinliğe bağlayan ortak bir bütçe oluştururken, ayrı faturalarla uğraşmadan birden fazla araç arasında geçiş yapmanıza olanak tanır.
| Fiyatlandırma modeli | Müşteriler nasıl öder | En uygun olduğu durum |
|---|---|---|
| Sabit ücretli abonelik | Belirli bir özellik seti için tek sabit ücret | Tahmin edilebilir, tutarlı kullanım |
| Kullanıcı başına fiyatlandırma | Kullanıcı veya hesap üyesi başına ücret | Ekip işbirliği yazılımı |
| Kullandıkça öde | Tüketilen her birim için doğrudan ödeme | Oldukça değişken kullanım |
| Kredi tabanlı fiyatlandırma | Farklı işlemlere harcanan bir bakiye | Birden fazla kullanıma dayalı aracı olan ürünler |
| Hibrit fiyatlandırma | Abonelik kredileri artı aşım veya ek yükleme | Yapay zeka platformları ve işletme API'leri |
Pratik sonuç şudur: Kredi fiyatlandırması, tek bir hesap birden fazla araca dokunduğunda değerini kanıtlar. Yalnızca sabit hacimli tek bir özelliği kullanıyorsanız, sabit ve uzmanlaşmış bir plan daha ucuz ve daha basit olabilir.
DubSmart AI'da kredi tabanlı fiyatlandırmayı nasıl kullanıyoruz
Web araçlarımız ve API'lerimiz arasında tek bir ortak kredi havuzu çalıştırıyoruz. Krediler Yapay Zeka Dublaj, Metinden Sese, Ses Klonlama, Sesten Metne, Konuşma Ayırıcı ve yapay zeka görsel oluşturucuya harcanır—her ürün için ayrı bir bakiye satın almanızı zorunlu kılmak yerine. İster tarayıcıda çalışın ister API'yi çağırın, aynı oranlar geçerlidir; yani bir dublaj dakikası her iki durumda da aynı maliyettedir.
| DubSmart AI özelliği | Yayınlanan kredi oranı |
|---|---|
| Yapay Zeka Dublaj | İşlenen dakika başına 1.000 kredi |
| Metinden Sese | Oluşturulan karakter başına 1 kredi |
| Sesten Metne | Transkript edilen dakika başına 100 kredi |
| Konuşma Ayırıcı | Ayrılan ses dakikası başına 100 kredi |
| Metinden Görsele | Oluşturulan görsel başına 200 kredi |
Oran kartı sabit olduğundan, bir projeyi tahmin etmek basittir: toplam kredi = dublaj + TTS + transkripsiyon + ayırma + görsel oluşturma. Bir içerik üreticisinin 10 dakikalık bir videoyu bir dile dublajlamak, 8.000 karakterlik ekstra anlatım oluşturmak ve orijinali transkript etmek istediğini varsayalım. Bu, dublaj için 10.000 kredi, TTS için 8.000 ve transkripsiyon için 1.000 kredi anlamına gelir—tahmini 19.000 kredi. Üretime başlamadan önce bu hesabı bir planın aylık tahsisatına karşı yapmak, modelin tüm amacıdır.
Planlar ve tahsisatlar
30 Eylül 2026 tarihli yayınlanmış ABD fiyatlandırmamız aşağıdaki tahsisatları listeler. Yaklaşık dublaj dakikaları, her kredinin dakika başına 1.000 kredi ile Yapay Zeka Dublaja gittiğini varsayar; gerçek karma iş akışları farklılık gösterecektir.
| Plan | Faturalandırma | Fiyat | Dahil krediler | Yaklaşık dublaj kapasitesi |
|---|---|---|---|---|
| Ücretsiz | Tek seferlik | 0 $ | 2.000 | ~2 dakika |
| Başlangıç | Aylık | 19,90 $ | 50.000 | ~50 dakika |
| Standart | Aylık | 49,90 $ | 150.000 | ~150 dakika |
| Pro | Aylık | 99,90 $ | 350.000 | ~350 dakika |
| Kurumsal | Aylık | 249,90 $ | 1.000.000 | ~1.000 dakika |
Ücretsiz katman, filigranlı çıktı ile tek seferlik 2.000 kredilik bir tahsistir. Ücretli planlar aylık yenilenir ve kullanılmayan ücretli plan kredileri bir sonraki aya devreder. Yıllık faturalandırma, her ücretli katmanda etkin aylık fiyatı düşürür. Kredileri devretmenin tüm mekaniğini öğrenmek isterseniz, devreden kredilerin nasıl çalıştığına dair açıklamamız kuralları ayrıntılı olarak ele alır.
Aşım da önemlidir. Yayınlanan ek dakika oranları Başlangıç'ta yaklaşık 1,20 $, Standart'ta 1,00 $, Pro'da 0,50 $ ve Kurumsal'da 0,25 $'dır. Projeleriniz düzenli olarak dahil olan kredileri aşıyorsa, daha ucuz bir plan sessizce pahalı seçenek haline gelebilir.
Dikkat etmeye değer avantajlar
En net avantaj, araçlar arasında paylaşılan bir bütçedir. Bir hafta dublaja, bir sonraki hafta TTS anlatımına ve ayın ilerleyen günlerinde görsel oluşturmaya harcama yapabilirsiniz; hepsi aynı havuzdan—her özellik için ayrı bir abonelik veya ödeme yöntemi olmadan. Bu aynı zamanda harcamayı daha tahmin edilebilir kılar: bir ekip aylık bir tavan belirleyebilir ve bu tavanın ne kadar içerik desteklediğini tahmin edebilir; bu da YouTube yerelleştirmesi, çok dilli pazarlama, e-öğrenme, podcast üretimi ve otomatik içerik hatlarında yardımcı olur.
Krediler ayrıca maliyeti tüketimle sabit bir ücretten daha dürüst bir şekilde hizalar. İki dakikalık ses üreten biri, iki saatlik ses üretenle aynı ücreti ödememelidir ve kredi tüketimi faturayı gerçek etkinliğe bağlar. Hâlâ fikir deneyen ekipler için paylaşılan bir bakiye deney yapma engelini düşürür—nereye yatırım yapacağınıza karar vermeden önce tek bir platform içinde dublaj, anlatım ve konuşma ayırmayı deneyebilirsiniz.
Geliştiriciler için belgelenmiş bir oran kartı bir planlama aracıdır. Yapay Zeka Dublaj API'miz, Metinden Sese API'miz ve Ses Klonlama API'miz web araçlarıyla aynı kredi eşlemelerini paylaştığından, entegrasyonu yayınlamadan önce tipik bir isteğin, toplu işlemin veya müşteri hesabının tüketeceği kredileri hesaplayabilirsiniz.
Dikkat edilmesi gereken riskler ve sınırlamalar
Kredi fiyatlandırması otomatik olarak daha ucuz veya daha basit değildir. Değeri, oranların ne kadar net tanımlandığına ve kullanımı ne kadar yakından izlediğinize bağlıdır.
İlk tuzak, kredilerin gerçek parasal maliyeti gizleyebilmesidir. "50.000 kredi" siz dönüştürene kadar cömert gelir. Bizim oranlarımızda, bu bakiye yaklaşık 50 dublaj dakikasına, 50.000 TTS karakterine veya 250 oluşturulmuş görsele eşittir—çok farklı iş miktarları. Kredileri her zaman gerçekten önemsediğiniz birime çevirin.
Bununla ilgili olarak, özellikler kredileri çok farklı oranlarda tüketir. Metinden sese için geniş görünen bir plan, video dublajı için dar hissettirebilir; bu yüzden bir planı tek bir favori özelliğe değil, tüm oran kartınıza göre değerlendirin. Aşım ücretleri ekonomiyi daha da kaydırabilir: tahsisatınızı düzenli olarak aşıyorsanız, yükseltme yapmak genellikle daha küçük bir katmanda dakika başına ekstra ödeme yapmaktan daha az maliyetlidir.
Kullanılmayan kredi kuralları piyasada da farklılık gösterir. Bazı sağlayıcılar kredileri devreder, bazıları miktarı sınırlar ve bazıları dönem sonunda her şeyi sona erdirir. Herhangi bir yere taahhütte bulunmadan önce, devretme olup olmadığını, sınırlı olup olmadığını, promosyon kredilerinin devredip devretmediğini, önce hangi kredilerin harcandığını, iptal veya düşürmeden sonra ne olduğunu ve yıllık ve aylık planların farklı olup olmadığını onaylayın. Ücretli planlarımızda, kullanılmayan krediler bir sonraki aya devreder.
Son olarak, karma iş akışları insanların beklediğinden daha hızlı tüketir. Bir videoyu beş dile dublajlamak beş ayrı çıktı oluşturabilir ve üzerine transkripsiyon, ayırma, anlatım ve oluşturulmuş görseller eklemek tüketimi katlar. Yalnızca kaynak videonun süresine değil, tüm iş akışına göre tahmin yapın. Ve oranların, tahsisatların ve devretme politikalarının güncel ticari koşullar olduğunu, kalıcı garantiler olmadığını unutmayın—büyük bir entegrasyondan önce bunları doğrudan onaylayın.
Bu modelin size uygun olup olmadığına karar verme
Kredi tabanlı fiyatlandırma genellikle tek bir platformdan birkaç ilgili özelliği kullandığınızda, kullanımınız aydan aya değiştiğinde, belirli bir bütçe istediğinizde, sağlayıcı net dönüşüm oranları yayınladığında ve bakiyeleri izleyebildiğinizde size uygundur. Devretme veya esnek ek yüklemeler onu daha da güçlü kılar; özellikle aynı bakiyeden hem bir web iş akışına hem de API erişimine ihtiyacınız varsa.
Kullanım son derece istikrarlı olduğunda ve sabit bir plan basitçe daha ucuz olduğunda, ölçüm olmadan sınırsız kullanıma ihtiyacınız olduğunda, sağlayıcı bir kredinin neyi temsil ettiğini açıklamadığında, son kullanma tarihi israfı zorladığında, aşımı tahmin etmek zor olduğunda veya tüm iş yükünüz uzman bir sağlayıcının çok daha ucuza sunduğu tek bir özelliğe dayandığında farklı bir model size daha iyi hizmet edebilir. Bu koşullara verilen dürüst cevaplar, herhangi bir manşet fiyatından daha fazla şey söyler.
Pratik bir kredi planlama çerçevesi
Bir plan seçmeden önce, kullanımınızı platformun gerçek faturalandırılabilir birimlerinde tahmin edin: dublajlanacak video veya ses dakikaları, hedef dil sayısı, sentezlenecek metin karakterleri, transkript edilecek ses dakikaları, ayrılacak ses dakikaları, oluşturulacak görseller, birleşik API ve tarayıcı kullanımı ve beklenen aylık zirveleriniz.
Ardından her etkinliği bu tahmini kullanarak kredilere çevirin:
Aylık krediler = (dublaj dakikaları × dublaj oranı) + (TTS karakterleri × TTS oranı) + (transkripsiyon dakikaları × transkripsiyon oranı) + (ayırma dakikaları × ayırma oranı) + (oluşturulan görseller × görsel oranı)
Düzeltmeler, test dışa aktarmaları, başarısız üretimler ve kampanya zirveleri için makul bir tampon ekleyin, ardından toplamı plan tahsisatı, devretme kuralları ve aşım oranıyla karşılaştırın. Dengesiz bir yayın takvimi için devretme gerçekten değerlidir: bir ay az üretip bir sonraki ay tam bir kursu yerelleştiren bir içerik üreticisi, kullanılmayan kredileri kaybetmek yerine ileri taşıyabilir.
Tahmin, kitleye göre farklı görünür. YouTube içerik üreticileri video sayısını, ortalama süreyi ve hedef dilleri çarpmalıdır—üç dile dublajlanan 20 dakikalık bir video, herhangi bir ekstra TTS veya transkripsiyondan önce yaklaşık 60 işlenmiş dakikadır. Pazarlama ekipleri, devretme ve aşım oranlarını belirleyici kılan lansman ve mevsimsel zirveleri hesaba katmalıdır. E-öğrenme ve eğitim ekipleri, yalnızca kaynak süreyi değil, her dildeki ders dakikalarını artı düzeltmeleri toplamalıdır. Podcast'çiler ve film yapımcıları, hepsi tek bir havuzdan çekildiğinden temizleme, transkripsiyon, anlatım ve dublajı özellik bazında hesaplamalıdır. Geliştiriciler ve ajanslar, müşteri, istek, varlık ve dil başına kullanımı modellemeli ve sürpriz aşımı önlemek için programatik sınırlar belirlemelidir.
Sıkça sorulan sorular
Kredi tabanlı fiyatlandırma modeli nedir?
Bu, satın alınan, bir aboneliğe dahil edilen veya ücretsiz verilen krediler aracılığıyla ödeme yaptığınız ve her ürün işleminin bunlardan belirli bir sayısını tükettiği bir modeldir. Tek bir ortak bakiye birden fazla aracı kapsayabilir.
Kredi tabanlı fiyatlandırma, kullanıma dayalı fiyatlandırma ile aynı mı?
Bu, kullanıma dayalı fiyatlandırmanın bir biçimidir. Fark, kredilerin para ile kullanım arasında bir ara birim olarak işlev görmesidir; böylece platform, her karakter, dakika veya istek için size doğrudan fatura kesmek yerine kredileri kendi oran kartına göre düşer.
Krediler dakikalarla aynı mı?
Hayır. Bunlar farklı birimlerdir. Bir sağlayıcı dublaj dakikası başına 1.000 kredi alabilirken, başka bir özellik karakter, görsel, istek veya ses dakikası başına kredi kullanabilir.
Kredi kullanımımı nasıl hesaplarım?
Her etkinliğin miktarını kredi oranıyla çarpın, ardından sonuçları toplayın. DubSmart'ta dublaj dakika başına 1.000 kredi kullanırken, Metinden Sese oluşturulan karakter başına bir kredi kullanır.
DubSmart kredileri devreder mi?
Evet—ücretli planlarımızdaki kullanılmayan krediler bir sonraki aya devreder. Ücretsiz katman, yinelenen aylık krediler yerine tek seferlik bir tahsistir.
Kredilerim bittiğinde ne olur?
Plana bağlı olarak, daha fazla kredi satın alabilir, bir aşım ücreti ödeyebilir, yükseltme yapabilir veya yenilemeyi bekleyebilirsiniz. Ek dublaj kullanımı için plana özel aşım oranları yayınlıyoruz.